Quand une personne ou une entreprise fait un don à votre association, elle peut le plus souvent en déduire une partie de ses impôts. Pour cela, elle a besoin d'un justificatif que vous lui remettez : le reçu fiscal. Voici l'essentiel à connaître, en cinq minutes.
À quoi sert un reçu fiscal ?
Le reçu fiscal est le document qui permet au donateur de bénéficier de sa réduction d'impôt : sans lui, pas d'avantage fiscal. Pour votre association, c'est aussi un gage de transparence, puisque vous attestez par écrit de la nature et du montant de chaque don reçu.
Qui peut en délivrer ?
Tous les organismes n'en ont pas le droit. Il s'agit en général des associations d'intérêt général, c'est-à-dire dont la gestion est désintéressée, dont l'activité n'est pas lucrative et qui ne fonctionnent pas au profit d'un cercle restreint de personnes. Sont aussi concernés les organismes qui aident des personnes en difficulté, par exemple en leur fournissant des repas ou un hébergement.
Si vous avez un doute sur votre situation, vous pouvez demander à l'administration fiscale de se prononcer par écrit : c'est le rescrit fiscal. C'est la façon la plus sûre de savoir avec certitude si vous pouvez délivrer des reçus.
Quels dons ouvrent droit à la réduction ?
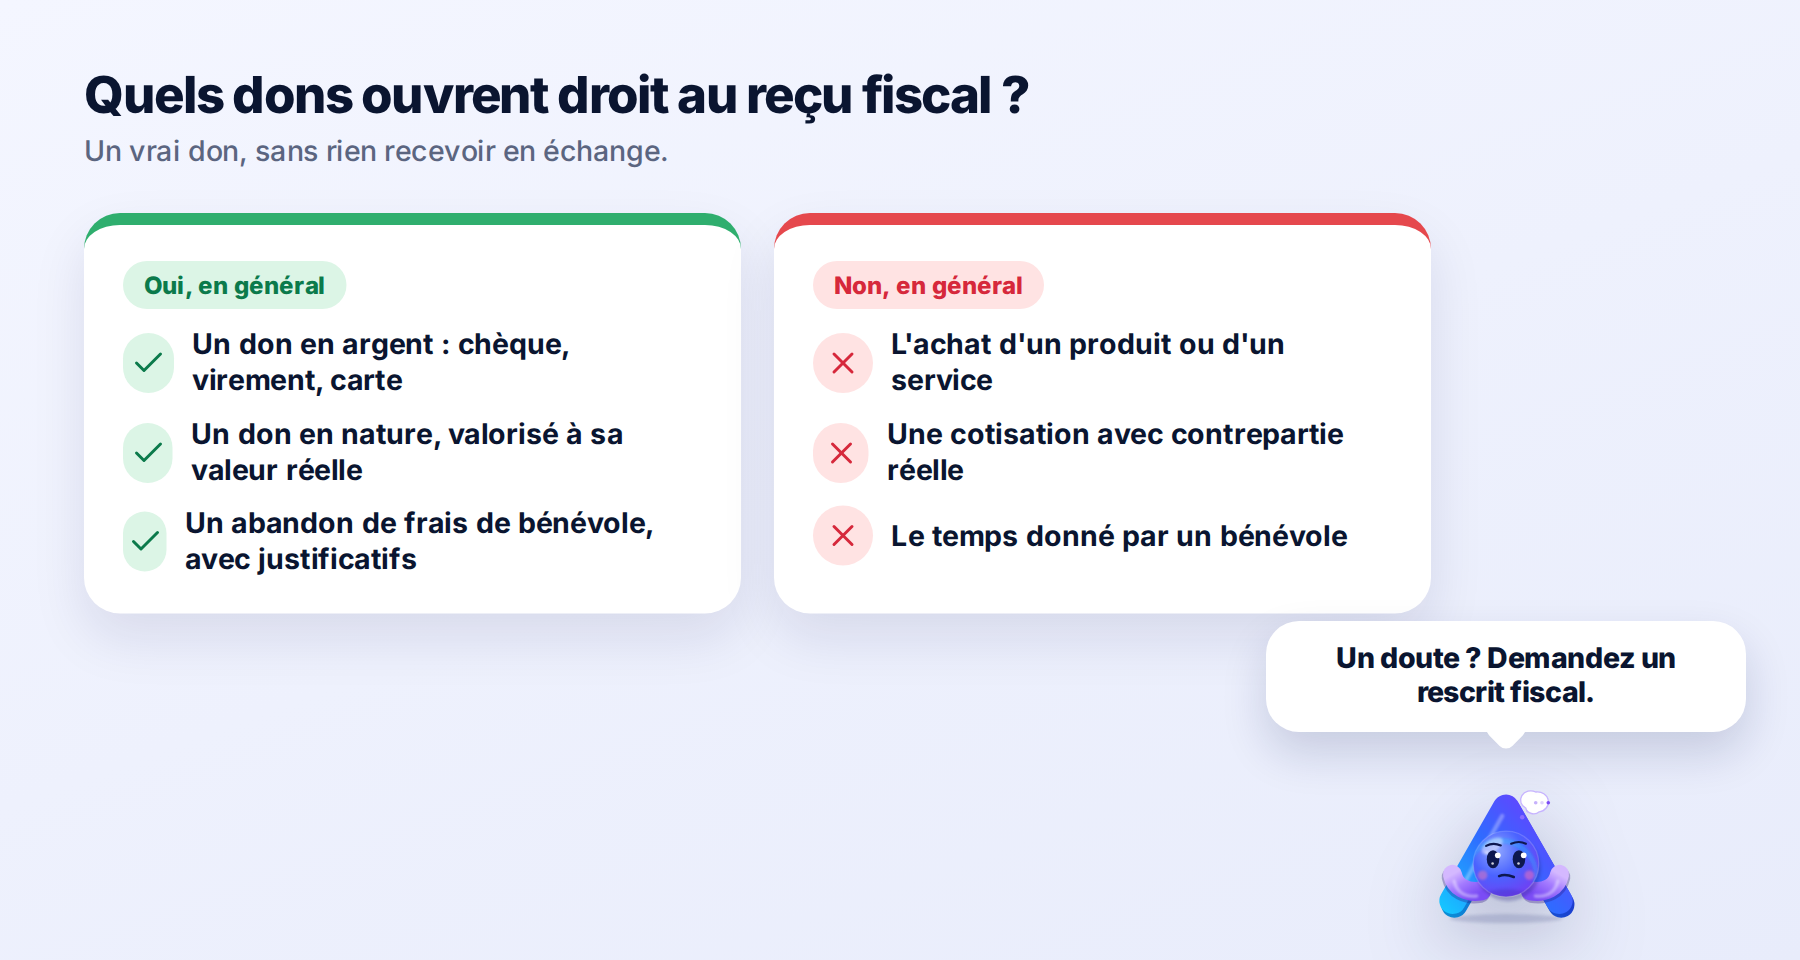
Ce qui compte, c'est que le donateur ne reçoive rien en échange. Un don en argent, par chèque, virement, carte ou espèces, ouvre droit au reçu. Il en va de même d'un don en nature, comme des denrées ou du matériel, à condition de le valoriser à sa valeur réelle, et de l'abandon de frais par un bénévole qui renonce au remboursement de dépenses engagées pour l'association, justificatifs à l'appui.
À l'inverse, l'achat d'un produit ou d'un service à l'association n'est pas un don, pas plus qu'une cotisation qui donne droit à une contrepartie réelle, comme un accès à des services ou un tarif réduit. Le temps donné par un bénévole n'ouvre pas droit à réduction non plus.
Quelle réduction pour le donateur ?
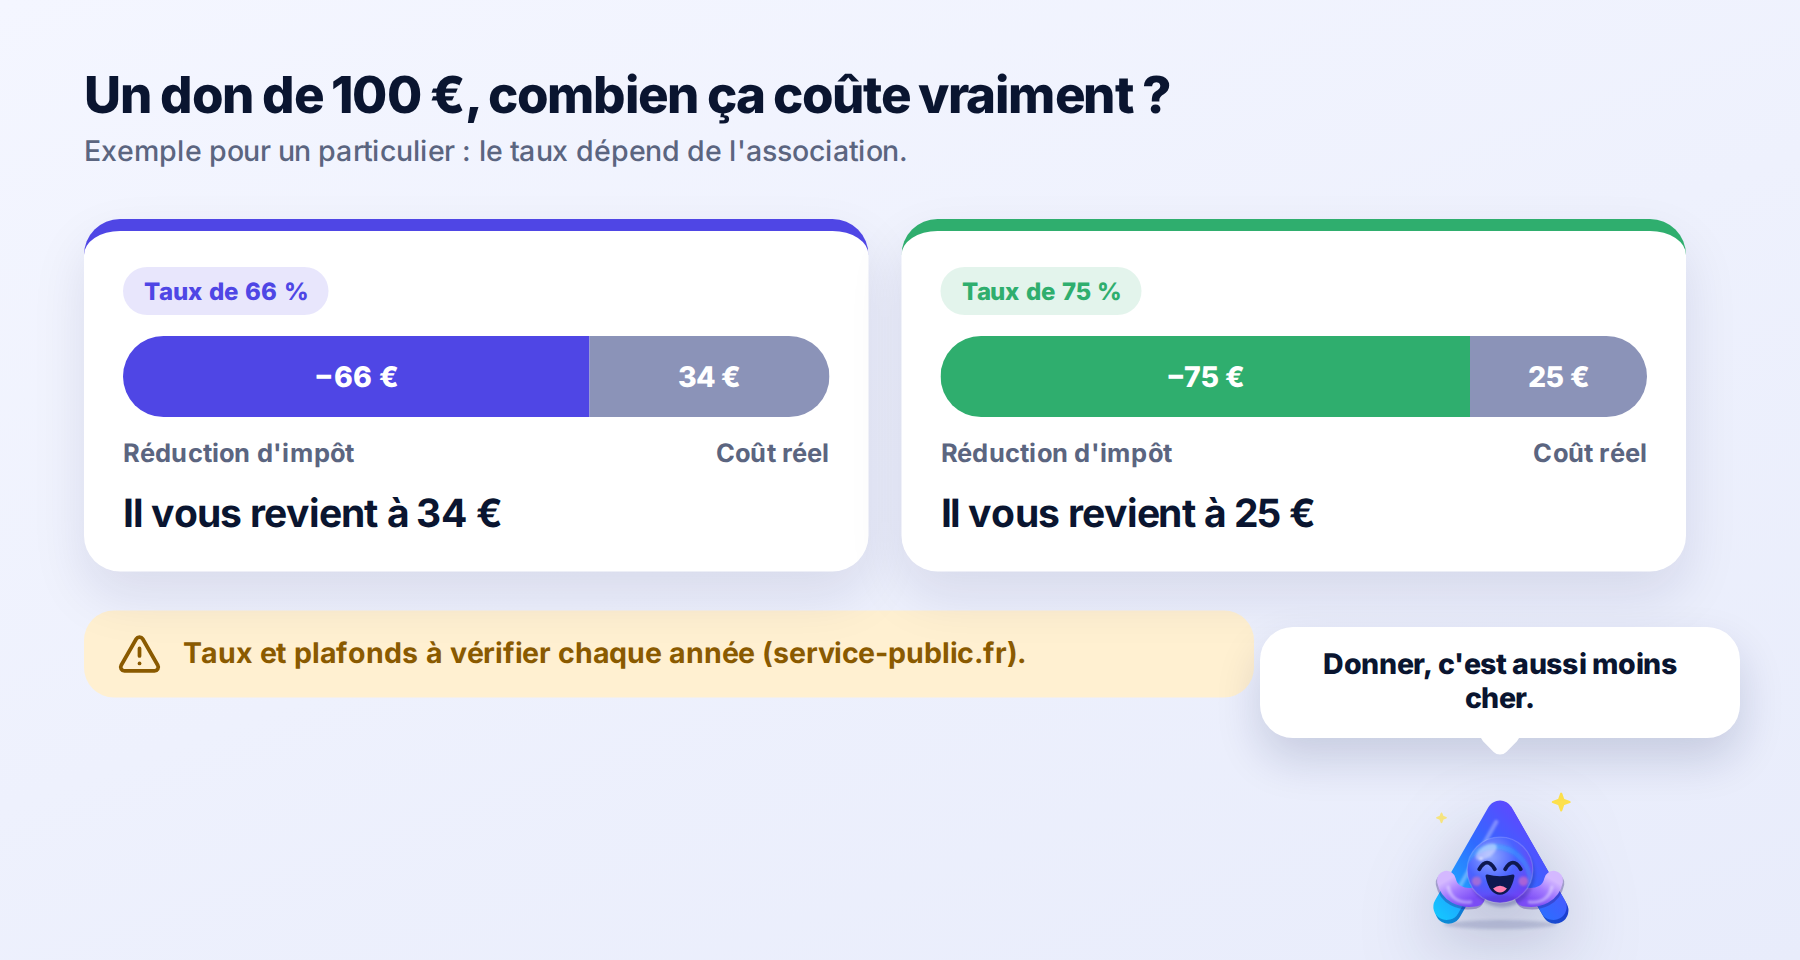
Pour un particulier, le principe est le suivant, à confirmer pour l'année en cours : la réduction d'impôt est de 66 % du montant du don, dans la limite de 20 % du revenu imposable. Pour les dons faits aux organismes qui aident des personnes en difficulté, le taux est de 75 % jusqu'à un plafond annuel, puis de 66 % au-delà. Une entreprise bénéficie en général d'une réduction de 60 % du don, dans une limite liée à son chiffre d'affaires.
Que doit contenir le reçu ?
Un reçu fiscal mentionne le nom, l'adresse et l'objet de l'association, l'identité et l'adresse du donateur, la date et le montant du don en chiffres et en lettres, la forme du don (espèces, chèque, virement ou nature), ainsi que le texte de loi qui fonde la réduction. L'administration propose un modèle officiel, un formulaire Cerfa désigné par son numéro. Utilisez toujours la dernière version publiée et vérifiez son numéro avant de l'imprimer.
Les erreurs les plus fréquentes
La plus courante consiste à délivrer un reçu à tort : pour un achat, une cotisation assortie d'une contrepartie, ou un don de la part d'une personne qui reçoit quelque chose en retour. Viennent ensuite l'oubli d'un reçu qu'il faut refaire en urgence au moment des déclarations, la mauvaise valorisation d'un don en nature, l'absence de copie conservée et une numérotation incohérente. Un numéro unique et chronologique évite les doublons et simplifie tout contrôle.
Comment s'organiser ?
Le plus simple est de tenir un registre unique des dons, avec pour chacun le donateur, la date, le montant et le numéro du reçu. À la fin de l'année, vous éditez les reçus d'un coup et vous les envoyez aux donateurs. Dans un logiciel comme OneAsso, les dons sont enregistrés avec leur donateur et les reçus fiscaux se génèrent à partir de ces données, sans double saisie. Conservez de toute façon une copie de chaque reçu, et demandez à votre comptable combien de temps la garder.